Punto capital
Causa ABES en La Plata: investigan el destino de miles de dólares y citaron a indagatoria a un abogado
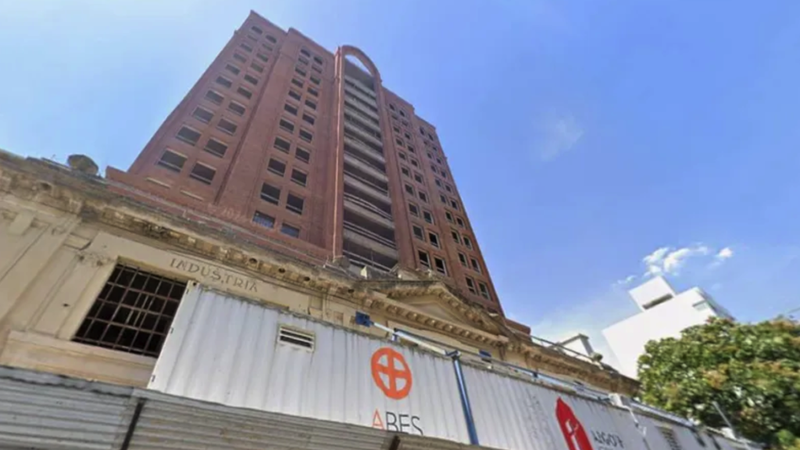
La Justicia avanza sobre la presunta administración fraudulenta de fondos aportados para construir edificios que quedaron inconclusos. El fiscal Gonzalo Petit Bosnic citó a declarar al abogado Diego Elias Lacki, mientras que entre los inversores damnificados figuran el exentrenador de Gimnasia, Pedro Troglio, y su pareja, con aportes que superan los 150.000 dólares.
La investigación judicial contra la desarrolladora inmobiliaria ABES sumó un nuevo avance en La Plata, donde la Fiscalía busca determinar qué ocurrió con los dólares aportados por inversores para financiar distintos edificios que no llegaron a terminarse. En ese marco, el fiscal Gonzalo Petit Bosnic citó a declaración indagatoria al abogado Diego Elias Lacki, señalado por su presunta participación en el manejo de los fondos.
La causa analiza una posible maniobra de administración fraudulenta a través de varios fideicomisos inmobiliarios gestionados por ABES Desarrolladora de Negocios SRL. Según la hipótesis de la acusación, parte del dinero entregado por los inversores habría sido utilizado para cubrir gastos de la propia empresa, obligaciones de sociedades vinculadas o compromisos de otros emprendimientos, en lugar de destinarse a las obras previstas en los contratos.
Entre las personas que figuran como damnificadas en el expediente se encuentra Pedro Troglio, exfutbolista y entrenador con pasado en Gimnasia y Esgrima La Plata, junto con su pareja, Alejandra Soledad Alonso. Ambos denunciaron inversiones en proyectos inmobiliarios que no se concretaron según lo acordado.
ABES: los fideicomisos investigados y las obras inconclusas
La investigación comprende los fideicomisos Abes Thymos, Abes Dezzeo, Abes Vita, Abes Lucero y Abes Alquimia. En esos emprendimientos, los inversores entregaron dinero, en algunos casos cientos de miles de dólares, con la expectativa de recibir departamentos, cocheras o una renta vinculada al desarrollo de los proyectos.
De acuerdo con la resolución fiscal, los movimientos de fondos bajo análisis incluyen presuntas asignaciones de dinero a gastos operativos de la sociedad fiduciaria, transferencias para afrontar obligaciones de otros emprendimientos, compensaciones de deudas mediante la asignación de unidades funcionales y operaciones que no habrían quedado debidamente registradas en las planillas contables examinadas.
La acusación sostiene que estas maniobras podrían haber perjudicado a los inversores que no recibieron las unidades comprometidas y generado beneficios patrimoniales indebidos para quienes habrían intervenido en la administración de los recursos o para terceros.
Los investigadores también incorporaron fotografías e informes sobre el estado de las construcciones. En el caso de Abes Vita, la documentación consignó que el terreno se encontraba cerrado y que la obra prometida no había comenzado. En otros proyectos, se registraron edificios cuya construcción permanecía inconclusa.
Los dólares que invirtieron Pedro Troglio y su pareja
El expediente identifica dos aportes realizados por Pedro Troglio y Alejandra Soledad Alonso en distintos emprendimientos de ABES, por un monto conjunto de 157.742 dólares.
En el fideicomiso Abes Dezzeo, Alonso denunció haber entregado 64.092 dólares para adquirir un departamento de un dormitorio en un edificio proyectado sobre la calle 55, entre 4 y 5, de La Plata. La finalización de la obra estaba prevista para el segundo trimestre de 2025, pero el desarrollo no se completó en los términos acordados.
Según el testimonio incorporado a la causa, la operación había sido gestionada por Troglio con Lacki, quien presuntamente se presentaba como dueño de la empresa y ofrecía inversiones en departamentos en construcción. Por otra parte, la resolución fiscal individualiza un aporte de 93.650 dólares realizado por el exentrenador para obtener una unidad funcional en el fideicomiso Abes Lucero, correspondiente a un edificio proyectado en la calle 59, entre 10 y 11.
En relación con este último emprendimiento, la fiscalía analiza presuntos desvíos de fondos y compensaciones de obligaciones correspondientes a otros fideicomisos o a la sociedad fiduciaria.
Además de las denuncias de la pareja, los investigadores reunieron testimonios de otros inversores que afirmaron haber entregado dólares en efectivo en las oficinas de ABES, firmado contratos de adhesión y recibido comunicaciones sobre supuestos avances de las obras que finalmente no se terminaron.
Qué función habría tenido el abogado Diego Lacki
La resolución fiscal reconstruye el papel que habrían desempeñado distintas personas dentro de la estructura empresarial. Según la hipótesis investigativa, Lacki contaba con facultades para administrar y disponer de bienes de ABES y de los fideicomisos en los que la compañía actuaba como fiduciaria.
Entre los elementos incorporados al expediente figura un poder especial amplio de administración y disposición otorgado en julio de 2020 por Gustavo Tejada Ibáñez, entonces socio gerente de ABES. El instrumento habilitaba a Lacki, Macarena Núñez y Juan Ignacio Eulloque a realizar distintas operaciones sobre bienes de la sociedad y de los fideicomisos vinculados.
La fiscalía también valoró testimonios de inversores que identificaron a Lacki como una de las personas que ofrecían las inversiones, negociaban las condiciones y mantenían contacto con quienes aportaban el dinero. En algunos casos, se incorporaron mensajes, audios y documentación contractual para respaldar esas declaraciones.
El expediente también describe la intervención de Núñez, quien había sido designada socia gerente de la sociedad y habría participado en la firma de contratos y la recepción de pagos. En cuanto a Eulloque, la acusación le atribuye tareas como apoderado, con participación en operaciones en efectivo, suscripción de contratos y envío de comunicaciones sobre el avance de los trabajos.
La fiscalía considera que esas funciones podrían haber contribuido al funcionamiento de la operatoria investigada. Sin embargo, las responsabilidades individuales deberán determinarse durante el proceso judicial y a partir de las pruebas reunidas.
La causa por presunta administración fraudulenta puede ampliarse
La investigación continúa con el análisis de denuncias, contratos, documentación societaria, registros contables, informes sobre los inmuebles y declaraciones de los inversores. El objetivo central es reconstruir el recorrido del dinero aportado para cada desarrollo, establecer cómo se registraron los movimientos entre los distintos emprendimientos y determinar quiénes intervinieron en las decisiones que derivaron en obras inconclusas.
La resolución fiscal aclara que la imputación tiene carácter provisional, propio de esta etapa del proceso, y que la investigación podría ampliarse a partir de nuevas medidas de prueba, tanto por otros hechos como por la eventual participación de más personas.
Por el momento, la causa busca establecer si existió un esquema de administración fraudulenta y qué responsabilidad le corresponde a cada uno de los involucrados. La citación a declaración indagatoria constituye una instancia del proceso penal y no equivale a una condena ni determina por sí misma la responsabilidad de los investigados.