Punto capital
Comprar una vivienda en pozo: las claves para evitar riesgos tras el caso ABES en La Plata
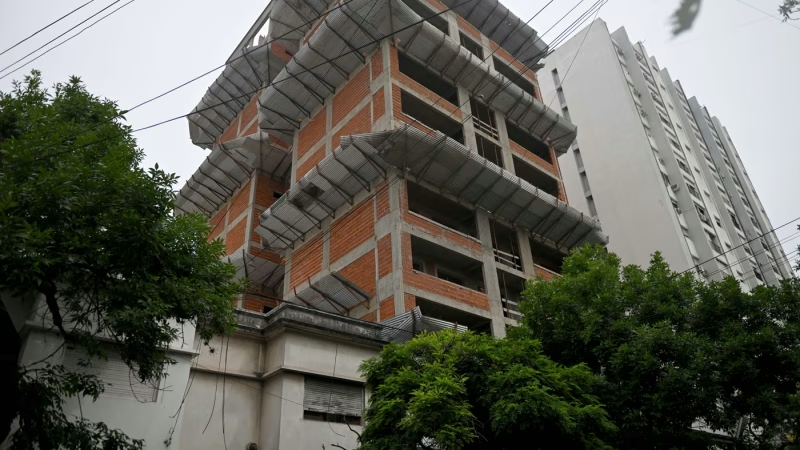
La investigación por presuntas irregularidades en cinco fideicomisos inmobiliarios de una desarrolladora platense volvió a poner bajo la lupa una modalidad utilizada para financiar edificios antes de terminarlos. Qué conviene revisar antes de invertir, qué documentación pedir y cuáles son las señales de alerta.
La causa judicial que investiga el destino de los fondos aportados para distintos desarrollos inmobiliarios de ABES en La Plata volvió a poner en primer plano los riesgos que pueden enfrentar quienes invierten sus ahorros en una vivienda en construcción.
El expediente analiza presuntas irregularidades en cinco fideicomisos vinculados a edificios que quedaron paralizados en distintas etapas. En octubre, la Fiscalía avanzó con citaciones a declaración indagatoria para tres personas por una posible administración fraudulenta. Las responsabilidades individuales deberán determinarse durante el proceso judicial y rige la presunción de inocencia.
Más allá de la investigación, el caso abre una pregunta que excede a una empresa en particular: ¿qué debería verificar una persona antes de entregar dinero para comprar un departamento que todavía no está construido?
La compra en pozo puede ofrecer determinadas condiciones comerciales y permite financiar un desarrollo desde sus primeras etapas. Pero también implica asumir riesgos: los plazos pueden extenderse, los costos pueden variar y la obra puede detenerse si surgen problemas financieros, administrativos o legales.
1. Saber quién está detrás del proyecto
Antes de firmar, es importante identificar a la sociedad desarrolladora, al titular del terreno, al fiduciario y a las personas o empresas que administrarán los fondos.
También conviene consultar la documentación societaria disponible, verificar quiénes tienen facultades para firmar contratos y confirmar que la persona que recibe el dinero esté autorizada para hacerlo.
La existencia de una oficina comercial, una marca conocida o un proyecto atractivo no reemplaza la revisión de los documentos legales.
2. Revisar el fideicomiso y el destino del dinero
En un fideicomiso inmobiliario, los bienes y recursos se administran de acuerdo con las condiciones establecidas en el contrato. Por eso, conocer sus cláusulas es fundamental.
Antes de ingresar, el inversor debería revisar, con asesoramiento profesional independiente, quién actúa como fiduciario, cuáles son sus obligaciones, cómo se administran los aportes y qué mecanismos existen para informar sobre el avance del proyecto.
También resulta importante entender qué sucede si la obra se demora, si aumenta su costo o si el emprendimiento no puede continuar.
Un contrato que promete determinada rentabilidad o una fecha de entrega no elimina por sí mismo el riesgo de incumplimiento. Es necesario analizar quién asume esas obligaciones, bajo qué condiciones y qué garantías existen, si las hubiera.
3. Verificar el terreno, los permisos y el avance real
Otro paso esencial consiste en comprobar la situación jurídica del inmueble y el estado administrativo de la construcción.
Entre los documentos que conviene solicitar o verificar se encuentran:
- La identificación y titularidad del terreno.
- Los permisos y autorizaciones necesarios para la obra.
- El contrato de adhesión al fideicomiso y sus anexos.
- El presupuesto, los plazos y las condiciones de actualización de los aportes.
- Los informes de avance y la documentación que permita contrastarlos con el estado real del edificio.
La revisión debe adaptarse a cada emprendimiento y realizarse con profesionales independientes. Una visita al lugar puede servir para observar el avance físico, pero no reemplaza la consulta de los permisos, los contratos ni la situación registral.
4. Desconfiar de las promesas que no pueden comprobarse
Las garantías de rentabilidad elevada, los plazos de entrega poco claros, la presión para transferir dinero rápidamente o la falta de documentación accesible son señales que justifican detener la operación y consultar antes de comprometer los ahorros.
También es recomendable conservar contratos, recibos, comprobantes bancarios, correos electrónicos y comunicaciones comerciales. Esa documentación puede ser relevante si más adelante surge un conflicto.
Cuando se ofrecen pagos mensuales o rendimientos durante la construcción, conviene analizar de dónde provendrían esos fondos y qué obligación concreta asume quien los promete. Una promesa comercial no debe confundirse con una garantía respaldada por activos o mecanismos verificables.
5. Qué hacer si la obra se paraliza
Ante una demora importante o la interrupción de los trabajos, el primer paso es reunir toda la documentación y solicitar formalmente información sobre el estado del proyecto, los fondos y el cronograma.
Según las circunstancias, puede ser necesario consultar a un abogado especializado, revisar las vías contractuales disponibles y evaluar si corresponde presentar una denuncia ante las autoridades competentes.
Es importante no tomar decisiones basadas únicamente en rumores o en mensajes informales. La situación jurídica y las alternativas de cada inversor pueden variar de acuerdo con el contrato firmado, los pagos realizados y el estado del fideicomiso.
Una inversión que exige información y controles
El caso ABES muestra por qué la información sobre el desarrollo de una obra, el manejo de los aportes y las obligaciones de quienes administran los fondos resulta central para los inversores.
La investigación judicial deberá determinar qué ocurrió con el dinero aportado a los proyectos y qué responsabilidades corresponden a las personas involucradas. Mientras tanto, para quienes evalúan comprar una vivienda en construcción, la prevención comienza antes de firmar: revisar los documentos, verificar los permisos y contar con asesoramiento independiente puede ayudar a detectar riesgos antes de comprometer una suma importante.
La regla central es sencilla: antes de invertir, no alcanza con confiar en el proyecto; hay que poder verificarlo.